Artikler › Fradrag som selvstændig
Fradrag som selvstændig behandler
Hvad må du trække fra, og hvad er privat? Her er de udgifter, en behandler oftest har — kørsel, klinik, hjemmekontor, telefon, tøj og kurser — forklaret for dig, der er ny som selvstændig. Med regneeksempler.
Opdateret 9. oktober 2026 · BaseTools.dk
Overblik
Kort fortalt
- Et fradrag er en udgift, du har haft for at tjene penge i virksomheden. Den gør overskuddet — og skatten — mindre. Private udgifter kan ikke trækkes fra.
- Kørsel ud til kunder i egen bil: 3,94 kr. pr. km for de første 20.000 km i 2026.
- Kørsel mellem hjem og klinik giver kørselsfradrag: 3,17 kr. pr. km fra 25 til 120 km pr. arbejdsdag i 2026.
- Telefon, computer og internet kan trækkes fuldt fra. Har du telefonen privat, lægger du 3.500 kr. til din indkomst (2026).
- Udstyr for højst 36.000 kr. (2026) kan trækkes fra i det år, du køber det. Gem bilaget i 5 år.
Først
Sådan virker et fradrag
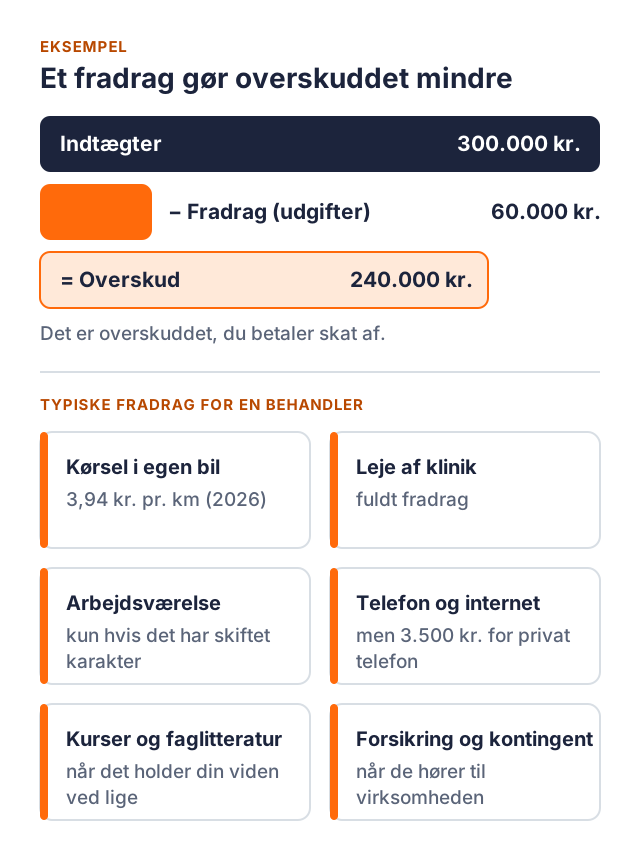
Et fradrag er en udgift, du trækker fra dine indtægter, før overskuddet regnes ud. Det er overskuddet, du betaler skat af — så hver krone, du kan trække fra, gør overskuddet en krone mindre.
Reglen er, at udgiften skal være brugt til at tjene, sikre og vedligeholde virksomhedens indkomst. Private udgifter kan ikke trækkes fra, og det kan købet af større ting heller ikke på én gang — de afskrives over flere år.
Eksempel
Du har solgt behandlinger for 300.000 kr. og haft udgifter til lokale, olie, kurser og forsikring for 60.000 kr. Så er overskuddet 240.000 kr., og det er det tal, du betaler skat af.
Gem bilaget
Et fradrag skal kunne dokumenteres. Gem fakturaen eller kvitteringen — regnskabsmaterialet skal gemmes i 5 år fra udgangen af regnskabsåret.
Momsfri eller momsregistreret?
Er dine behandlinger momsfri, er hele beløbet med moms din udgift. Er du momsregistreret, får du købsmomsen tilbage i momsregnskabet, og udgiften er beløbet uden moms.
Både privat og erhverv?
Bruger du noget både privat og i virksomheden, er det kun den erhvervsmæssige del, der er et fradrag. Bilen, hjemmet og telefonen har hver deres regler — de står herunder.
Kilder: Den juridiske vejledning, afsnit C.C.2.2.1.2 (statsskattelovens § 6, stk. 1, litra a), skat.dk »Sådan får du momsfradrag« og Erhvervsstyrelsens vejledning til bogføringsloven, kapitel 6.1, læst 8. oktober 2026. Regneeksemplet er BaseTools' eget.
Kørsel
Kørsel: 3,94 kr. pr. km og kørselsfradraget i 2026
Kørsel, der er en del af at tjene pengene — fx ud til en kunde, der skal behandles hjemme — er erhvervsmæssig kørsel, og den kan trækkes fra. Turen mellem dit hjem og din faste klinik er som udgangspunkt privat. Men den giver kørselsfradrag (befordringsfradrag) — ligesom for en lønmodtager.
To måder at regne på
Bruger du bilen både privat og i virksomheden, kan du vælge mellem dine faktiske udgifter og Skatterådets satser. Satserne dækker alle bilens driftsudgifter, så du kan ikke trække andre driftsudgifter fra oveni. Broafgift kan trækkes fra med det, den kostede.
Satserne for erhvervskørsel i 2026
3,94 kr. pr. km for de første 20.000 km om året og 2,28 kr. pr. km derover.
Eksempel
Du kører 2.000 km om året ud til kunder. Med satsen giver det et fradrag på 2.000 × 3,94 kr. = 7.880 kr.
Før kørebog
Skriv kilometertælleren ned ved årets start og slut og ved hver tur, og skriv dato, formål og hvor du kørte hen. Er kørebogen ikke ført omhyggeligt nok, kan Skattestyrelsen sætte fradraget efter et skøn.
Kørselsfradrag for turen hjem–klinik
Kørslen mellem dit hjem og din faste klinik giver kørselsfradrag. Det gælder både for selvstændige og lønmodtagere. De første 24 km frem og tilbage pr. arbejdsdag giver intet fradrag. I 2026 er satsen 3,17 kr. pr. km fra 25 til 120 km og 1,59 kr. pr. km derover. Bor du i visse yderkommuner, gælder særlige regler.
Eksempel: 23 km til klinikken
Turen frem og tilbage er 46 km. Fradraget er (46 − 24) × 3,17 kr. = 69,74 kr. pr. arbejdsdag. Arbejder du i klinikken 200 dage om året, er det 13.948 kr.
Kilder: Den juridiske vejledning 2026-2, afsnit C.C.2.2.2.6 »Kørselsudgifter«, læst 8. og 9. oktober 2026, C.A.4.3.3.2.1 »Normalfradraget« (satserne for 2026) og C.A.4.3.3.2.2 (yderkommuner), læst 9. oktober 2026, og bekendtgørelse nr. 1333 af 20. november 2025 om Skatterådets satser for 2026, § 4, læst 8. oktober 2026. Regneeksemplerne er BaseTools' egne — 46 km er også Den juridiske vejlednings eget eksempel.
Lokale
Klinik og hjemmekontor
Lejer du en klinik eller et behandlerrum, er huslejen et fradrag. Behandler du derhjemme eller har du kontor i dit hjem, er reglerne strenge — og fradraget sjældent.
Leje af klinik
Leje af lokaler, hvorfra virksomheden drives, kan trækkes fuldt fra.
Et rum i dit hjem
Rummet skal hovedsageligt bruges til virksomheden og have skiftet karakter, så det ikke kan bruges som almindeligt opholdsrum. Et skrivebord og en reol er ikke nok. Det tæller, at rummet har sin egen indgang eller er adskilt fra resten af boligen. Et gennemgangsrum godkendes normalt ikke.
Hvad kan trækkes fra?
En del svarende til rummets areal. Lejer du boligen, er det en andel af huslejen og af el og varme. Ejer du den, er det en andel af el, vand og varme.
Eksempel
Behandlerrummet er 12 m² i en lejlighed på 100 m², og huslejen er 9.000 kr. om måneden. 12 % af huslejen er 1.080 kr. om måneden — 12.960 kr. om året — og dertil 12 % af el og varme.
Kilder: Den juridiske vejledning, afsnit C.C.2.2.2.12 »Udgifter til leje af fast ejendom, driftsinventar, mv.« og C.C.2.2.2.13 »Fradrag for arbejdsværelse«, læst 8. oktober 2026. Regneeksemplet er BaseTools' eget.
Telefon og tøj
Telefon, computer, internet — og arbejdstøj
Telefon, computer og internet bruges næsten altid både privat og i virksomheden. Reglerne er enklere, end mange tror: du trækker udgiften fra, men kan blive beskattet af den private brug af telefonen.
Telefon
Udgifterne til telefon, computer og internet kan trækkes fuldt fra. Har du telefonen til privat rådighed, skal du til gengæld lægge 3.500 kr. om året (2026) til din indkomst. Der er ingen fordeling efter, hvor meget du ringer privat.
Computer og internet
Bruger du virksomhedens computer og internetforbindelse privat, bliver du ikke beskattet af det.
Eksempel
Telefonen koster 4.800 kr. om året, og du har den også privat. Du trækker 4.800 kr. fra og lægger 3.500 kr. til indkomsten. Samlet bliver dit overskud 1.300 kr. mindre.
Arbejdstøj
Tøj er som hovedregel privat. Fradrag kræver særlig beklædning, der ikke egner sig til privat brug — almindeligt tøj, du også kan gå i til daglig, tæller ikke. Reglen i Den juridiske vejledning er skrevet for lønmodtagere, så spørg din revisor, hvis du er i tvivl.
Kilder: Den juridiske vejledning, afsnit C.C.2.1.4.4.1 »Overordnede regler om beskatning af fri telefon, computer og datakommunikationsforbindelse« og C.A.4.3.1.7 om beklædning, læst 8. oktober 2026. Regneeksemplet er BaseTools' eget.
Det øvrige
Udstyr, kurser, faglitteratur, forsikring og kontingent
Udstyr under 36.000 kr.
Køber du fx en briks eller en computer for højst 36.000 kr. (2026), kan du trække hele beløbet fra i det år, du køber den. Ting, der hører sammen eller skal bruges sammen, regnes som én — så du kan ikke dele et køb op for at komme under grænsen.
Kurser
Et kursus kan trækkes fra, når det hænger direkte sammen med dit fag og holder din viden ved lige eller opdaterer den. Videreuddannelse og kurser i personlig udvikling kan ikke.
Faglitteratur
Bøger og tidsskrifter, du har brug for i dit fag, kan trækkes fra.
Forsikring
En forsikring, der dækker virksomheden, kan trækkes fra. Private forsikringer kan ikke.
Kontingent
Et kontingent kan trækkes fra, når det er direkte knyttet til virksomhedens drift, og du kan dokumentere, at det dækker erhvervsmæssige ydelser. Spørg din forening, om den har opgjort det — også hvis du er medlem for at være RAB-registreret.
Kilder: Den juridiske vejledning, afsnit C.C.2.4.2.4.2.5 (småaktiver), C.C.2.2.2.3 (kurser), C.C.2.2.2.4 (faglitteratur), C.C.2.2.2.11 (forsikringer) og C.C.2.2.2.10 (kontingenter), læst 8. oktober 2026.
BaseTools
Dine udgifter samlet — med bilaget vedhæftet
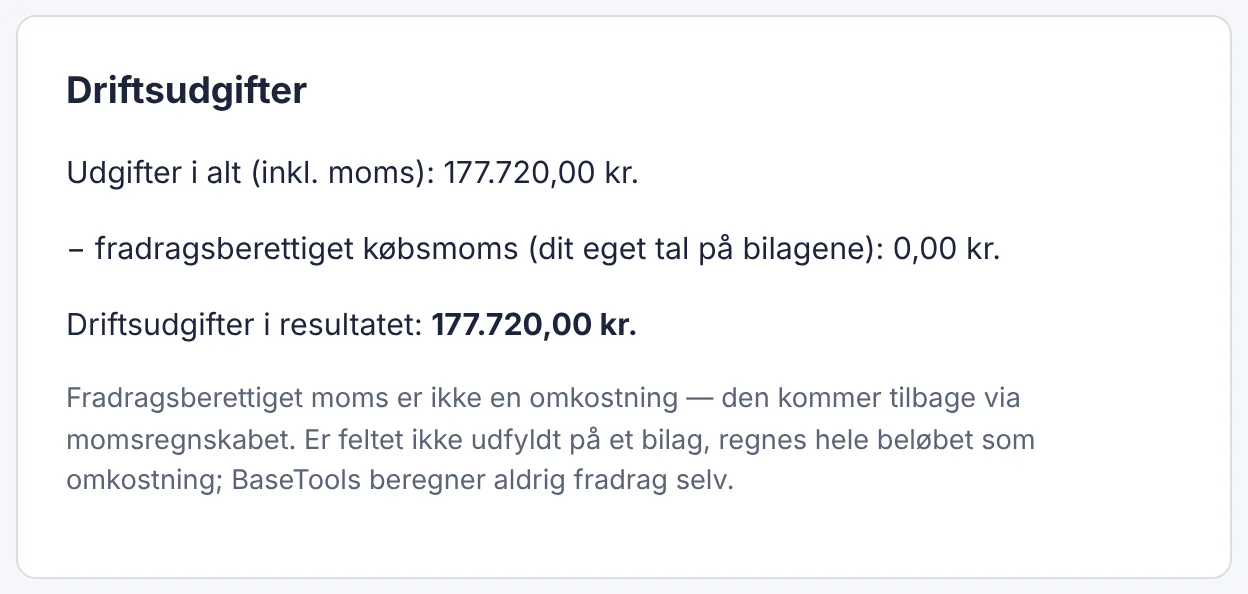
I BaseTools skriver du hver udgift ind under Posteringer og vedhæfter bilaget. Under Tal til selvangivelsen står alle årets driftsudgifter samlet og trukket fra salget, så du kan se overskuddet.
Er du momsregistreret, skriver du købsmomsen på bilaget, og den trækkes fra. BaseTools beregner aldrig et fradrag selv.
Husk
Det skal du selv lægge til
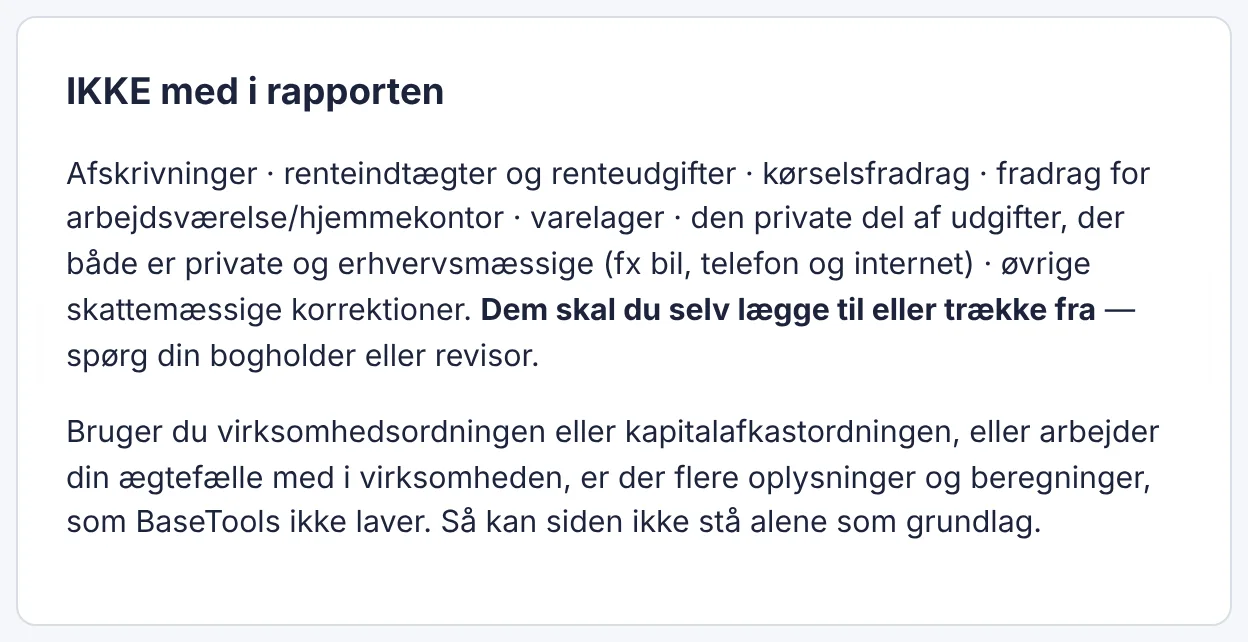
Kørselsfradrag, fradrag for arbejdsværelse og den private del af telefonen er ikke med i BaseTools' tal. Dem lægger du selv til eller trækker fra, når du udfylder oplysningsskemaet — siden siger det selv nederst under IKKE med i rapporten.
Er du i tvivl om et fradrag, så spørg din bogholder eller revisor, før du skriver det ind.
Godt at vide
Artiklen forklarer reglerne — den er ikke rådgivning
Kilderne er læst 8. og 9. oktober 2026. Satserne ændrer sig hvert år, og din situation kan være en anden end eksemplerne. Spørg Skattestyrelsen eller din revisor, når det gælder dig. Er du ny som selvstændig, så start med artiklen om at starte enkeltmandsvirksomhed.
Prøv det først
14 dage gratis. Intet betalingskort. Ingen binding.