Artikler › Start enkeltmandsvirksomhed
Start enkeltmandsvirksomhed som behandler
Har du aldrig haft virksomhed før? Her er de fem ting, du møder, når du bliver selvstændig som massør, terapeut, yogalærer eller anden behandler — hvad hver af dem betyder, hvorfor den findes, og hvad du skal gøre. Med regneeksempler.
Opdateret 9. oktober 2026 · BaseTools.dk
Overblik
Kort fortalt
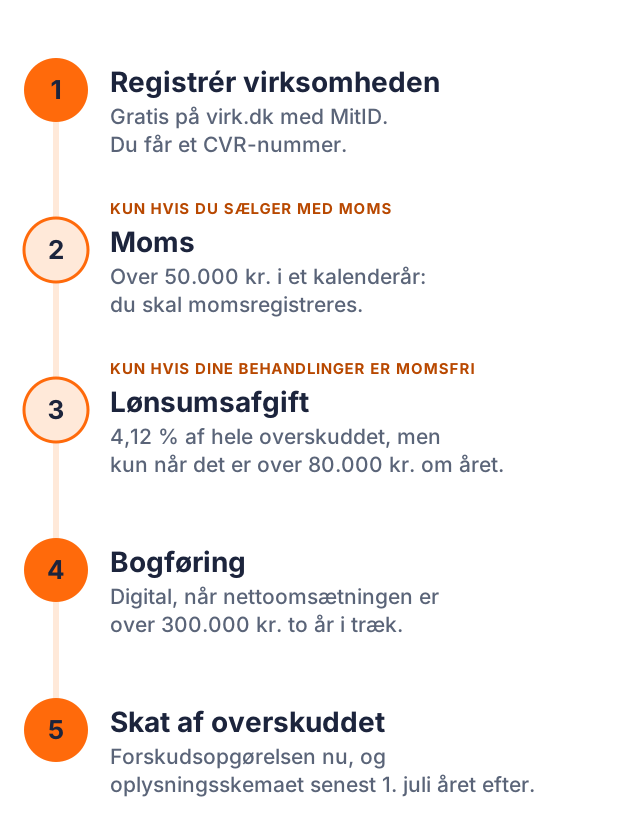
- Registrér virksomheden gratis på virk.dk med dit MitID. Så får du et CVR-nummer.
- Moms: Du skal momsregistreres, når du sælger ydelser med moms for mere end 50.000 kr. i et kalenderår. Dine momsfri behandlinger tæller ikke med.
- Lønsumsafgift: Sælger du momsfri behandlinger, og er overskuddet over 80.000 kr. om året, betaler du 4,12 % af hele overskuddet.
- Bogføring: Gem alle bilag i 5 år. Har nettoomsætningen været over 300.000 kr. to år i træk, skal du bogføre digitalt.
- Skat: Skriv dit forventede overskud på forskudsopgørelsen, og oplys årets resultat på oplysningsskemaet senest 1. juli året efter.
Før du starter
Seks ord, du kommer til at møde
Myndighederne bruger ord, der kan virke fremmede i begyndelsen. Her er de vigtigste — de bliver forklaret grundigere i trinene nedenfor.
CVR-nummer
Virksomhedens nummer i det centrale virksomhedsregister. Du får det, når du registrerer virksomheden, og det skal fx stå på dine fakturaer.
Moms
En afgift på 25 %, som lægges oven i prisen. Den momsregistrerede virksomhed opkræver den hos kunden og betaler den videre til Skattestyrelsen.
Momsfri
Nogle ydelser, fx mange behandlinger, har ikke moms. Så lægger du ikke moms på prisen — men du betaler som hovedregel lønsumsafgift i stedet.
Lønsumsafgift
En afgift for virksomheder, der er fritaget for moms. Uden ansatte beregnes den af virksomhedens overskud.
Nettoomsætning
Det, du har solgt for, uden moms. Det er salget — ikke det, du har tilbage, når udgifterne er betalt.
Forskudsopgørelsen
Skattestyrelsens opgørelse af din forventede indkomst og skat for året. Ud fra den betaler du skat hver måned.
Kilder: skat.dk »Registrer din virksomhed«, »Intro til lønsumsafgift« og »Forskudsopgørelsen« og Den juridiske vejledning, afsnit D.A.9, læst 8. oktober 2026.
Trin 1
Opret enkeltmandsvirksomhed og få et CVR-nummer
Det første, du gør, er at registrere virksomheden. Det gør den officiel: den får et CVR-nummer, og myndighederne ved, at den findes. Det er gratis for en enkeltmandsvirksomhed, og du skal bruge dit MitID.
Sådan gør du
Gå ind på virk.dk, vælg »Start virksomhed«, og log på med dit MitID. Følg guiden. Det er gratis at registrere en personligt ejet virksomhed.
Hvad du får
Når virksomheden er registreret, får du et CVR-nummer. Det skal du bruge, når du udsteder en faktura, og når du taler med myndighederne om virksomheden.
Enkeltmandsvirksomhed eller selskab?
Undervejs vælger du, hvilken form virksomheden skal have. Mange starter som enkeltmandsvirksomhed, og så betaler du selv skat af overskuddet (se trin 5). Et selskab, fx et ApS, koster et gebyr at registrere og har andre regler. Er du i tvivl, så spørg en revisor, før du vælger.
Moms i samme omgang
Skal virksomheden momsregistreres (se trin 2), kan du gøre det i samme guide på virk.dk, mens du registrerer virksomheden.
Kilder: virk.dk »Start virksomhed« og skat.dk »Registrer din virksomhed« og »Sådan registrerer du din virksomhed for moms«, læst 8. oktober 2026.
Trin 2
Moms: skal du lægge 25 % oven i prisen?
Moms er en afgift, som kunden betaler, men som virksomheden opkræver. Er du momsregistreret, lægger du 25 % oven i prisen og betaler beløbet videre til Skattestyrelsen. Til gengæld kan du trække momsen på dine egne indkøb fra. Mange behandlinger er dog momsfri, og så gælder noget andet — det afgøres behandling for behandling.
Hvornår skal du momsregistreres?
Når du sælger ydelser MED moms for mere end 50.000 kr. inden for et kalenderår. Sælger du for mindre, er det valgfrit. Dine momsfri behandlinger tæller ikke med i de 50.000 kr.
Hvornår er en behandling momsfri?
Ydelsen skal være en behandling: den skal forebygge, behandle eller helbrede en sygdom eller en sundhedsmæssig uregelmæssighed. Og den, der giver den, skal have de faglige kvalifikationer. Skattestyrelsen nævner fx personligt velvære blandt det, der ikke er momsfrit.
Eksempel: en momspligtig ydelse
Du tager 500 kr. uden moms. Med 25 % moms betaler kunden 625 kr., og de 125 kr. er salgsmoms. Køber du olie for 100 kr. plus 25 kr. moms, er de 25 kr. købsmoms. Du betaler forskellen, 100 kr., til Skattestyrelsen.
Eksempel: en momsfri behandling
Kunden betaler 500 kr., og der er ingen moms. Men du kan heller ikke trække momsen på olien fra: den koster dig 125 kr. Varer, du kun bruger til momsfrit salg, giver ikke ret til fradrag.
Hvordan indberetter man moms?
Er du momsregistreret, opgør du salgsmoms og købsmoms for en periode ad gangen — et halvt år, et kvartal eller en måned — og indberetter dem i TastSelv Erhverv.
Er du i tvivl?
Svar på ét spørgsmål ad gangen i vores gratis guide til momsfritagelse, og se, om din ydelse er momsfri.
Kilder: skat.dk »Sådan registrerer du din virksomhed for moms« og »Sådan får du momsfradrag« og Den juridiske vejledning, afsnit D.A.9 (momssatsen), læst 8. oktober 2026, afsnit D.A.5.1.5, læst 26. september 2026, og afsnit A.B.4.2.1.2, læst 4. oktober 2026. Regneeksemplerne er BaseTools' egne.
Trin 3
Lønsumsafgift: afgiften, når du ikke har moms
Sælger du momsfri behandlinger, slipper du ikke for afgift helt. Virksomheder, der er fritaget for moms, betaler som hovedregel lønsumsafgift i stedet. Har du ingen ansatte, beregnes den af virksomhedens skattemæssige overskud — groft sagt det, der er tilbage, når udgifterne er trukket fra salget.
Grænsen på 80.000 kr. er det, der forvirrer de fleste. Den er ikke et fradrag. Den er en grænse for, hvornår du overhovedet skal være med: er overskuddet 80.000 kr. eller mindre i et år, skal du ikke registreres og betaler ingen lønsumsafgift. Er det over, betaler du 4,12 % af HELE overskuddet.
Eksempel: under grænsen
Dit første år giver et overskud på 60.000 kr. Det er under 80.000 kr., så du skal ikke registreres og betaler 0 kr. i lønsumsafgift. Skattestyrelsen skriver selv, at en nystartet virksomhed sandsynligvis ikke kommer over grænsen.
Eksempel: over grænsen
Året efter giver et overskud på 120.000 kr. Nu er du over grænsen og betaler 4,12 % af alle 120.000 kr. — det er 4.944 kr. Ikke kun af de 40.000 kr. over grænsen.
Sådan gør du
Kommer overskuddet over 80.000 kr., registrerer du virksomheden for lønsumsafgift på virk.dk. Uden ansatte indberetter du én gang om året.
Både momsfri og med moms?
Sælger du begge dele, betaler du kun lønsumsafgift af den momsfri del, og overskuddet skal fordeles mellem de to. Få gerne hjælp af din bogholder til det.
Kilder: skat.dk »Intro til lønsumsafgift« og »Metode 4 – lønsumsafgift uden ansatte«, læst 8. oktober 2026, Den juridiske vejledning, afsnit D.B.3.1 (lønsumsafgiftsloven § 2, stk. 2), læst 8. oktober 2026, og skat.dk »Lønsumsafgift ved blandede aktiviteter« (momsguidens kilde). Regneeksemplerne er BaseTools' egne.
Trin 4
Bogføring: hold styr på hver krone — digitalt, når du vokser
At bogføre betyder at registrere alt, hvad virksomheden tjener og bruger, og gemme bilagene: fakturaer, kvitteringer og kontoudtog. Det gælder alle virksomheder, uanset størrelse, og regnskabsmaterialet skal gemmes i 5 år fra udgangen af regnskabsåret.
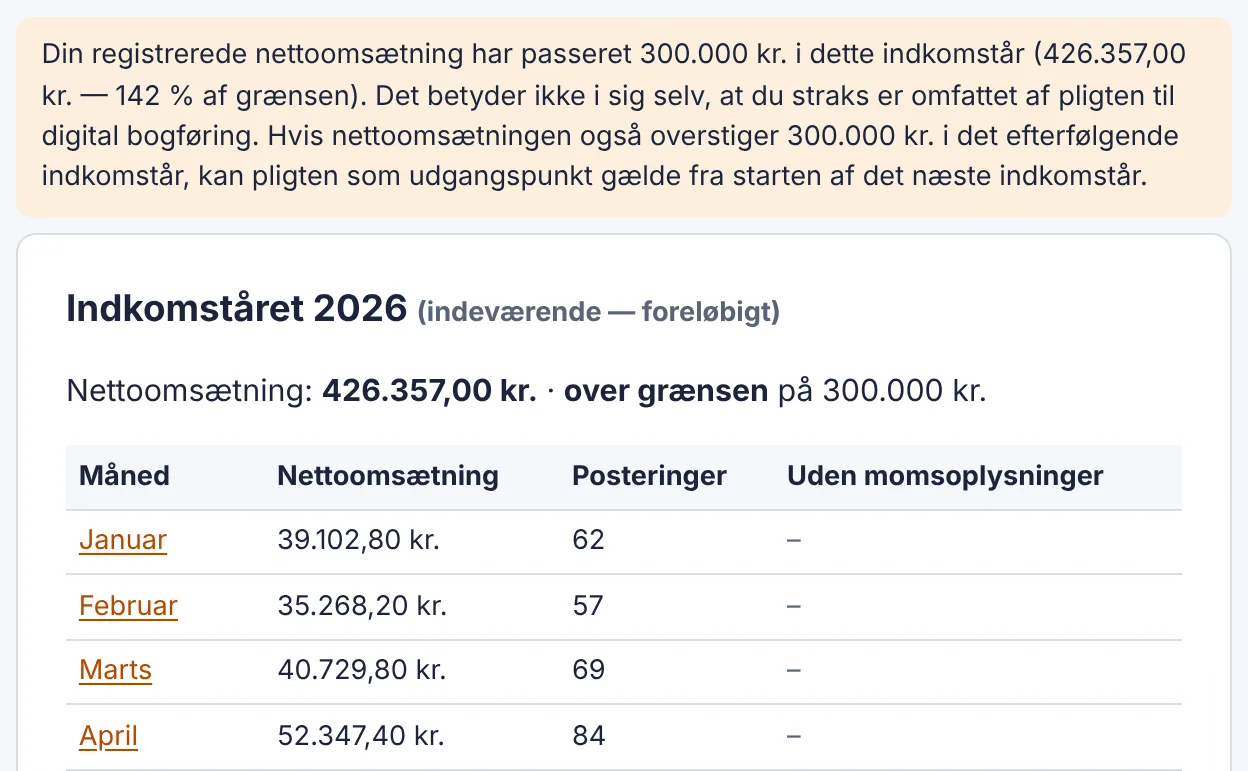
Når nettoomsætningen — salget uden moms — har været over 300.000 kr. i to indkomstår i træk, skal du bogføre i et digitalt bogføringssystem. Kravet trådte i kraft for enkeltmandsvirksomheder 1. januar 2026. Eksempel: 320.000 kr. i det ene år og 340.000 kr. i det næste er over grænsen to år i træk. Spørg din bogholder, fra hvilket år kravet så gælder for dig.
Bruger du et system, som Erhvervsstyrelsen har registreret, understøtter det lovens krav. Bruger du et andet, er det dit eget ansvar, at det opfylder bogføringsloven.
BaseTools er et forsystem, ikke et sted, du bogfører. Under Omsætningsgrænsen regner BaseTools din nettoomsætning ud år for år og siger til i god tid, før du nærmer dig de 300.000 kr. Tallene sender du videre til din bogholder.
Kilde: Erhvervsstyrelsens vejledning til bogføringsloven, kapitel 2.8, 2.10, 3, 6.1, 6.2 og 7.2, læst 8. oktober 2026.
Trin 5
Skat: du betaler løbende og gør året op bagefter
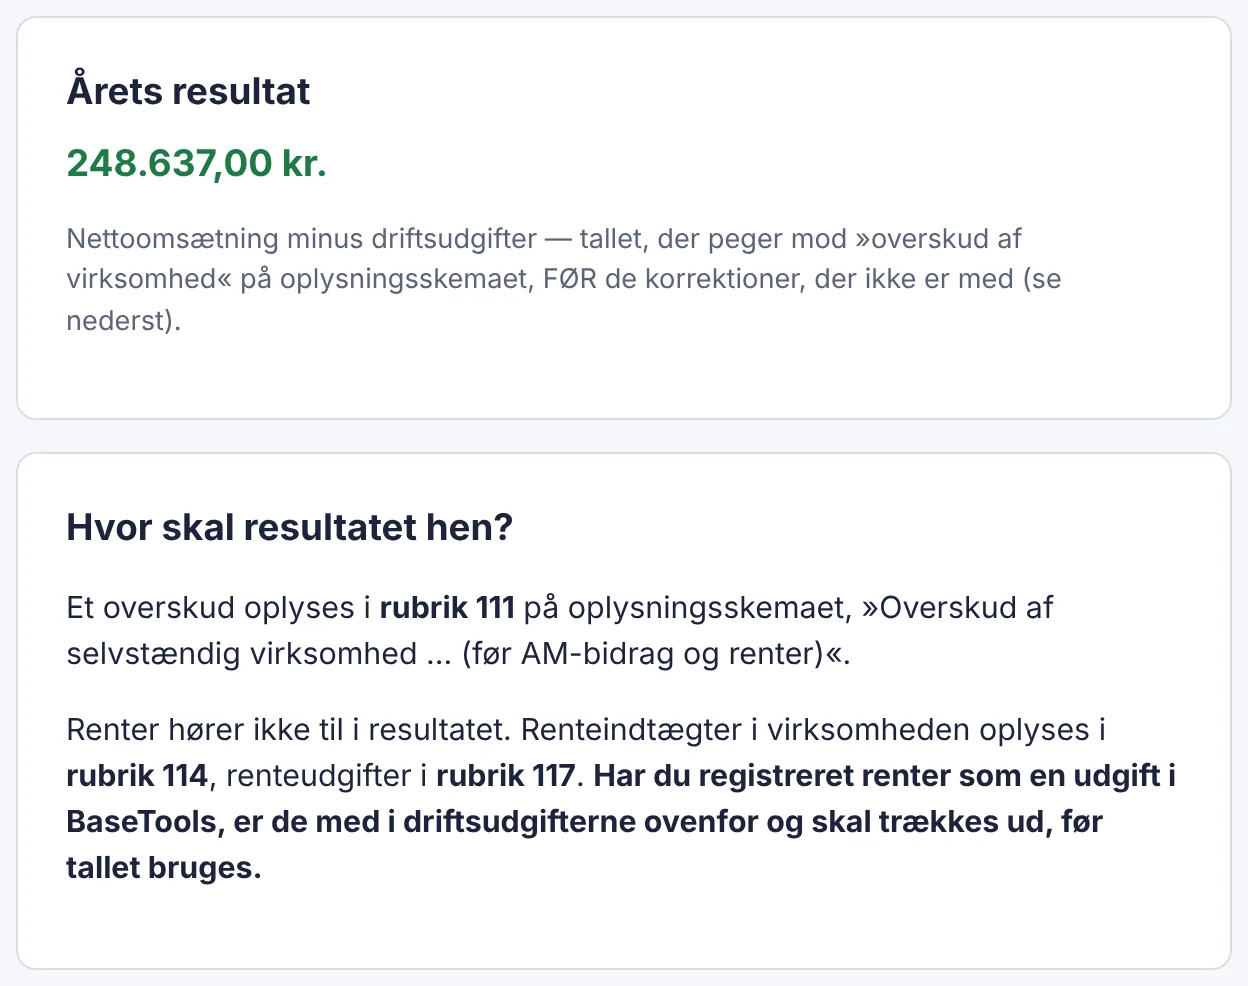
Skatten af virksomheden betaler du løbende: du skriver dit forventede over- eller underskud på forskudsopgørelsen. Et forventet overskud skriver du i felt 221. Ud fra det betaler du skat i ti måneder — juni og december er betalingsfri.
Eksempel: Forventer du et overskud på 150.000 kr. i år, skriver du 150.000 i felt 221. Går det bedre eller dårligere, retter du tallet, så du hver måned betaler den rette skat.
Når året er gået, oplyser du det faktiske resultat på oplysningsskemaet senest 1. juli året efter: et overskud i rubrik 111, et underskud i rubrik 112.
Overskuddet bliver mindre af hver udgift, du kan trække fra — læs hvilke i artiklen om fradrag som selvstændig.
I BaseTools står årets resultat, og hvilken rubrik det hører til, under Tal til selvangivelsen.
Kilder: skat.dk »Betal skat af din virksomhed« og »Forskudsopgørelsen«, læst 8. oktober 2026, og Skattestyrelsens oplysningsskema 04.003, udgave 2026.01. Regneeksemplet er BaseTools' eget.
BaseTools
Det kan BaseTools hjælpe med fra første dag
Kunder, booking og økonomi samlet ét sted. Du vælger momstype på hver behandling, og BaseTools holder typerne adskilt i regnskabet. BaseTools afgør ikke, om en behandling er momsfri, og beregner ikke lønsumsafgift.
Godt at vide
Artiklen forklarer reglerne — den er ikke rådgivning
Kilderne er læst 8. oktober 2026 og deres adresser efterprøvet 9. oktober 2026. Reglerne kan ændre sig, og din situation kan være en anden end eksemplerne. Spørg Skattestyrelsen eller din revisor, når det gælder dig. Læs videre om, hvad du kan trække fra, i artiklen om fradrag, og om RAB i artiklen om RAB-registrering.
Prøv det først
14 dage gratis. Intet betalingskort. Ingen binding.